2026年9月,全球工业互联网大会在沈阳举行、欧洲人形机器人峰会在德国召开,中外具身智能产业在同一时间窗口隔空对话。赛迪研究院报告揭示了中国“应用活跃、基础薄弱”的结构性矛盾——中国人形机器人上半年出货量超4万台、全球占比97%,但核心算法、高端芯片等底层技术仍存短板。本文从中外对比切入,解析中国具身智能的差异化优势——供应链降本、场景驱动、政策护航,并探讨精工智能如何为中大型制造企业提供数字化转型的“制造底座”。
一场横跨亚欧的“隔空对话”
2026年9月8日,沈阳。2026全球工业互联网大会正式开幕,以“智改数转,AI兴工”为主题,工业AI与具身智能创新发展大会同期举行。同一天,德国斯图加特。欧洲人形机器人峰会进入第二天,40余家全球顶尖参展商、超1000名产业决策者汇聚一堂,围绕通用型机器人量产挑战、具身智能与大模型整合应用展开讨论。
两场大会,隔空呼应。一个信号清晰无误:具身智能和人形机器人,已经成为全球制造业竞争的新焦点。
赛迪研究院同期发布的《2026具身智能产业报告》给出了一个冷静的判断:全球具身智能呈现“五极竞争”格局——美国引领、中国追赶、欧日韩差异化。报告揭示了中国产业“应用活跃、基础薄弱”的结构性矛盾。
一面是97%的全球出货量占比,一面是“基础薄弱”的冷静判断。中国具身智能到底处在什么位置?和国外的差距在哪里?优势又是什么?
全球格局:美国引领、中国追赶、欧日韩差异化
美国:技术引领,量产却“史上最难”
美国在具身智能领域的优势集中在底层技术——通用人工智能模型、高端AI芯片、核心算法。特斯拉是典型代表。财报显示,加州弗里蒙特工厂已停用Model S/X生产线,改造为Optimus专用产线,规划年产能100万台。得州超级工厂第二条产线也在筹备,长期规划年产能1000万台。
但马斯克自己承认:“人形机器人量产是特斯拉史上最难的制造爬坡,几乎所有部件全新、无现成供应链。”Optimus量产线从原定的7月推迟到年底。多位供应链人士认为年底产能可能达不到10万台。
美国强在“从0到1”的突破,但在“从1到100万”的规模化制造上,正在遭遇供应链的硬约束。
欧洲:标准先行,商业化谨慎
欧洲的优势在政策框架与标准体系。欧盟《人工智能法案》《新机械法规》、GDPR等构成了全球最严苛的监管框架。新版机械法规已将AI安全功能纳入机械安全要求。欧洲人形机器人峰会核心议题涵盖“符合欧盟法规的发展”。
但欧洲在商业化落地上面临挑战。2026年汉诺威工业博览会上,会跳舞的人形机器人极具科技感,但离大规模融入复杂产线尚有距离。现场演示中,机器人仍存在动作迟缓、错误率较高等问题。有欧洲专家直言:“中国需要把机器人带到欧洲,让人们亲眼看到、亲手使用。”
欧洲强在“规则制定”,弱在“产业落地”。欧盟AI法案要求机器人决策过程可追溯、可解释——这对数据采集和模型训练提出了更高要求,客观上增加了落地难度。
日本:车企入局,从“自家工厂”起步
日本选择了另一条路径——车企主导、自产自用。三菱汽车与东京大学衍生公司Highlanders合作,启动日本首例人形机器人量产计划,目标月产1000台,明年投产。第一阶段机器人全部投入三菱自有整车及发动机工厂,完成零件转运、发动机装配等重复性工作。
本田也在探索机器人技术,开发了能处理工具和精细任务的多指机器人手。日本的经验说明:具身智能的第一批“雇主”,往往是制造企业自己。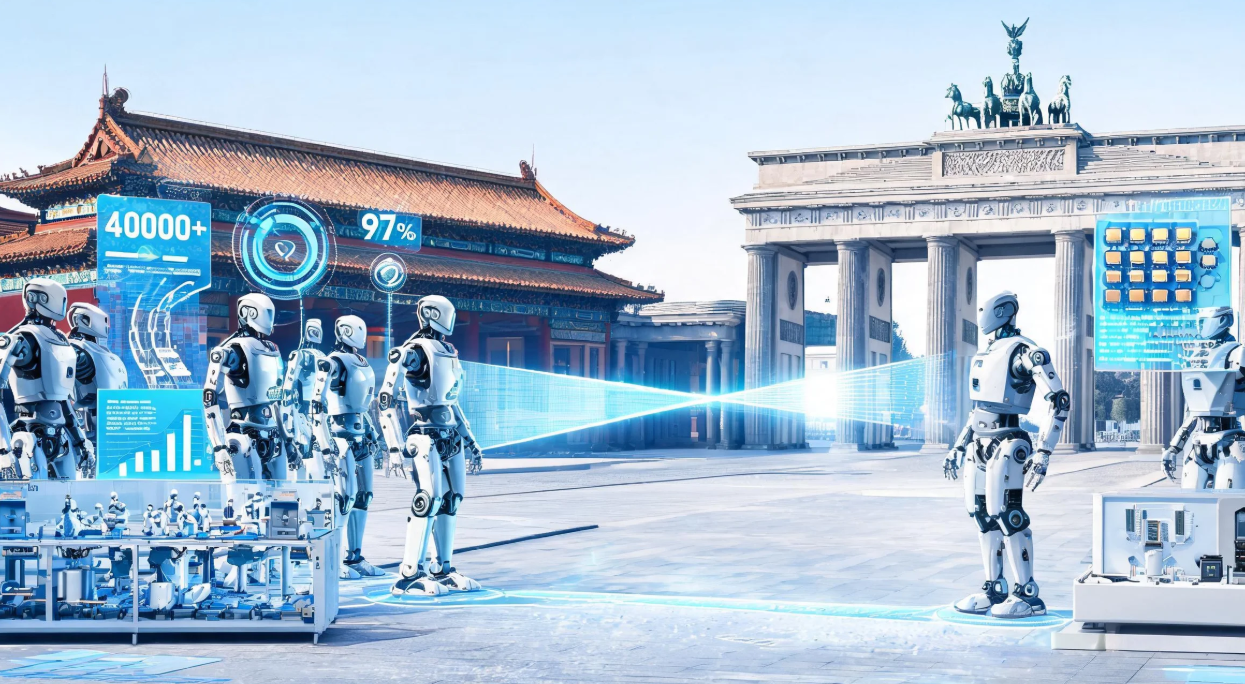
中国优势:供应链、场景、政策“三驾马车”
与美欧日相比,中国的差异化优势同样清晰。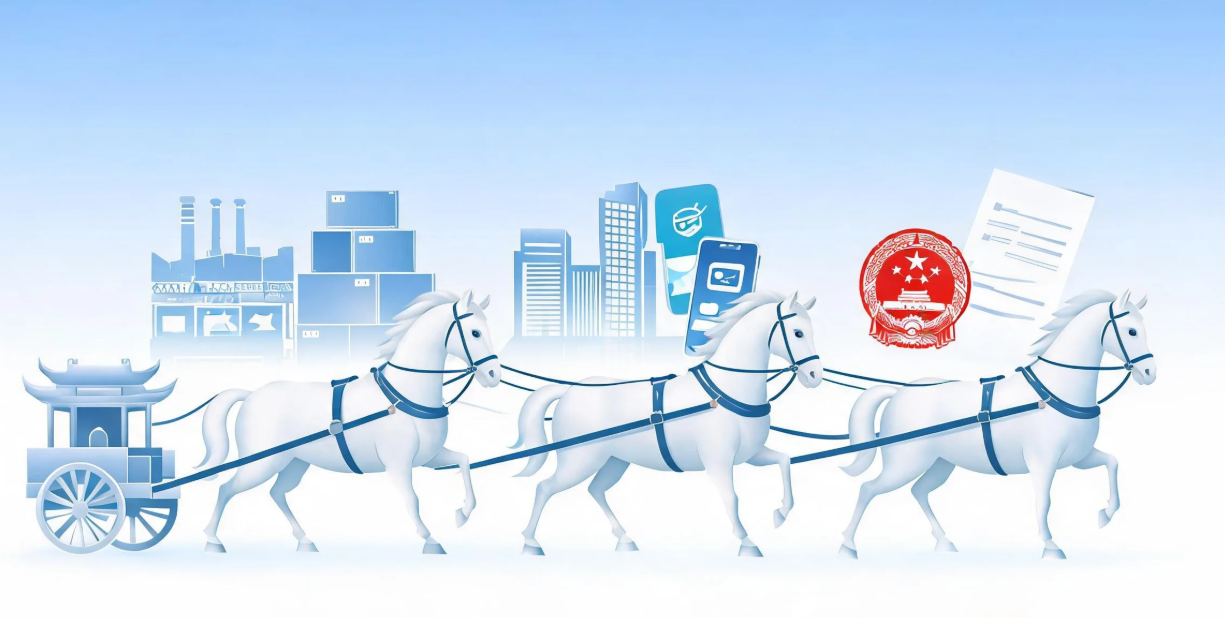
优势一:供应链成本,全球最低
摩根士丹利《Humanoid 100》报告显示,全球人形机器人产业链百强中,中国企业占比居首,整体供应链份额高达63%,部分关节成本已降至海外三分之一。中国已形成电机、传感器、控制器等门类齐全的硬件供应链体系,一个关节电机成本从2018年的五六万元降至2026年的五六百元。整机物料成本从全进口方案的13万美元降到国产供应链的4.6万美元,降幅超60%。整体制造成本较国外低30%至50%。
优势二:场景驱动,制造业是最大“试验场”
中国拥有全球最大的制造业场景。从汽车总装到3C电子,从家电制造到新能源电池,中国工厂的复杂度和多样性为具身智能提供了全球最丰富的“训练场”。2026世界机器人大会上,49家央企带着电网、航天、矿冶等12个真实场景的需求现场“点菜”。机器人正从“舞台上动起来”“赛场上跑起来”向“家庭里用起来”“工厂里干起来”进化。
优势三:政策护航,“边跑边定、以跑促定”
工信部启动“人形机器人与具身智能实景实训专项行动”,覆盖10个省市,目标年底凝练百个以上高价值应用场景。人形机器人产业标准体系建设指南明确2028年前制定至少100项关键标准。《机器人智能控制系统总体架构》等国家标准已正式实施。有专家称之为“边跑边定、以跑促定”——先让机器人在真实场景里跑起来,再把经验固化成标准。
差距在哪?从“97%”到“基础薄弱”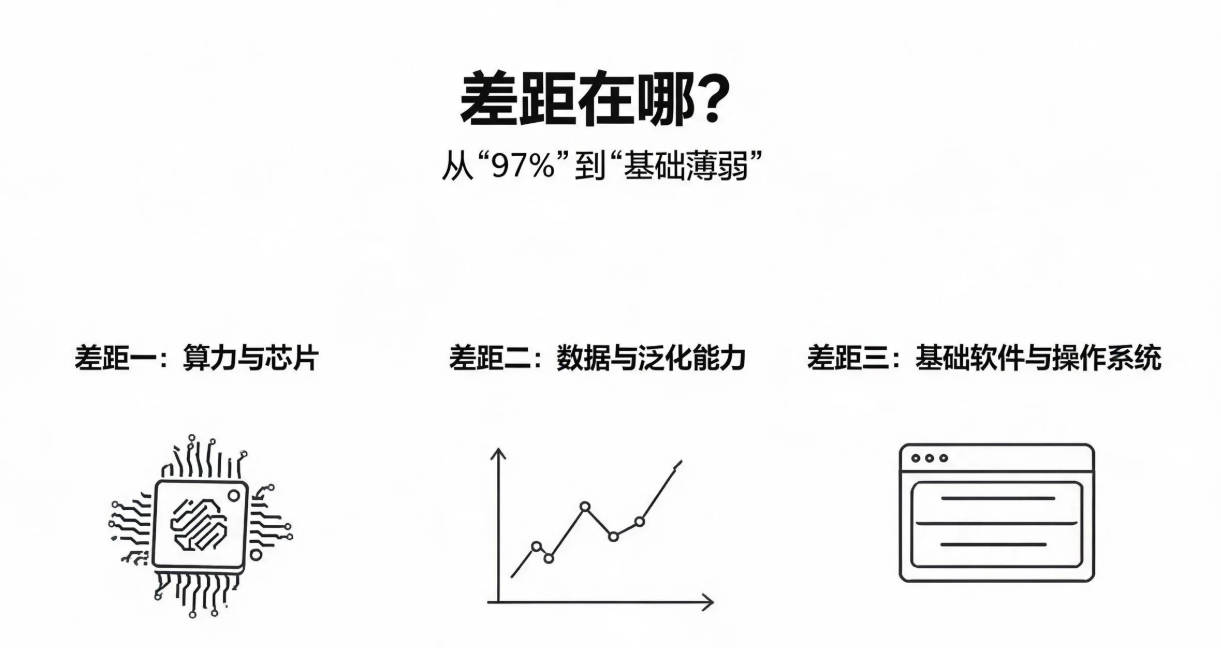
赛迪报告指出的“应用活跃、基础薄弱”,正是中国具身智能的真实写照。
差距一:算力与芯片。 具身智能采用“云—边—端”三层架构,当前面临“云强端弱”的结构性失衡——高端GPU与AI芯片成本高、功耗大,难以在本体端规模部署。
差距二:数据与泛化能力。 宇树科技创始人王兴兴直言:“全世界目前最大的瓶颈是具身智能的泛化能力不够。”在固定场景下,任务成功率可接近100%,但只要更换操作物品或环境,成功率就会大幅下降。数据标准缺失导致跨平台不兼容,高质量场景稀缺制约泛化能力。
差距三:基础软件与操作系统。 现有深度学习平台偏重吞吐优化,在实时性与安全性方面支持不足。具身智能的操作系统、开发工具链等基础软件仍依赖国外开源生态。
发展趋势:从“秀场”到“考场”,从“一机一脑”到“一脑多体”
2026年被产业与资本市场公认为“人形机器人量产元年”。几个趋势正在加速形成:
趋势一:从“会跳舞”到“能干活”。 2026世界机器人大会上,观众的问题从“跑多快”变成了“能稳定工作多久”。行业关注点从“能不能动”转向“能不能干活、干多久、不出错”。
趋势二:“一脑多体”成为新方向。 具身智能的竞争正从“造好本体”转向“谁的大脑更通用”。一个“大脑”适配不同厂商、不同类型的机器人,无需遥控器也能“看懂”任务。这大幅降低了企业应用机器人的成本。
趋势三:从“大企业专属”走向“中小企业普惠”。 六七万元的激光切管机、“免编程、免试教”的工业机器人正在降低智能装备的使用门槛。
精工智能的角色:为中大型制造企业铺好“数字地基”
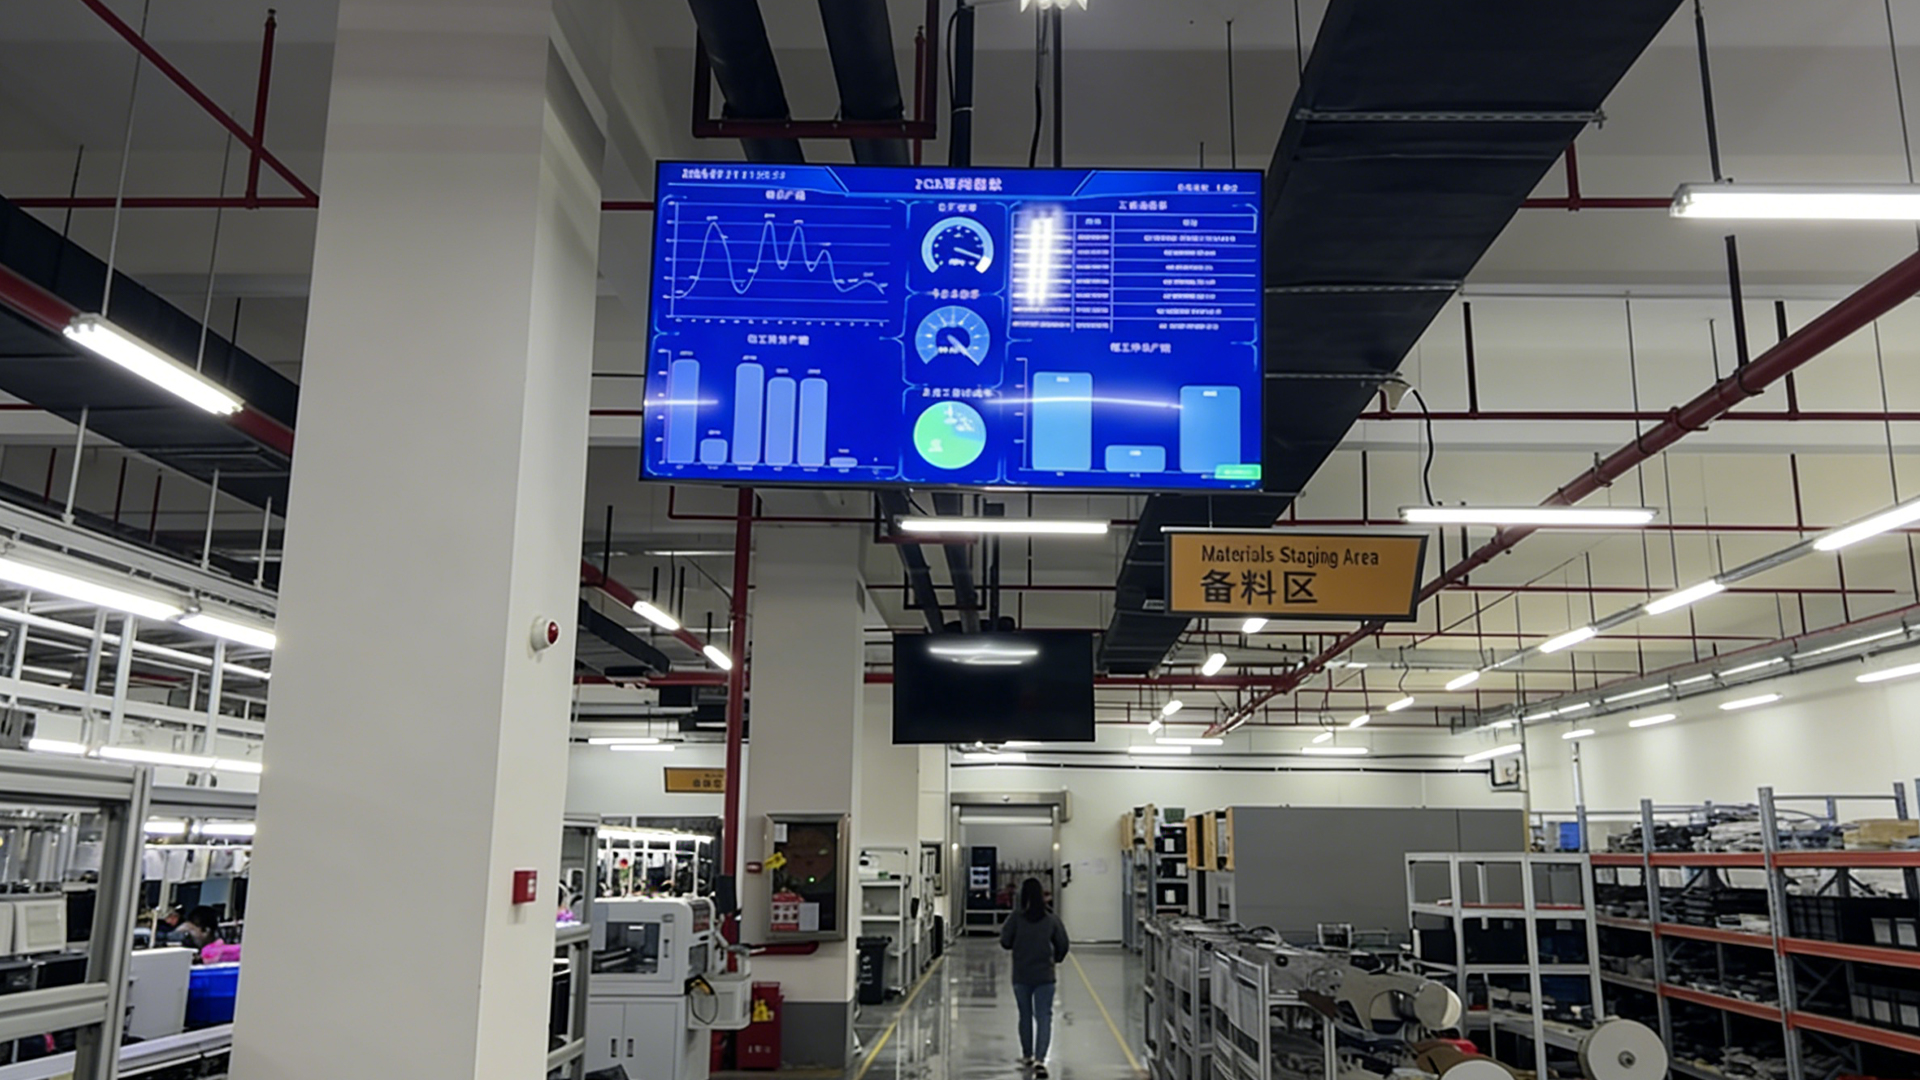
具身智能要进入工厂,前提是工厂本身已经“数字化”——有数据可采、有系统可接、有流程可管。
服务的中大型制造企业,正是具身智能进入工厂的“第一站”。精工智能深耕制造业数字化转型,核心产品覆盖MES制造执行系统、WMS仓储管理系统、APS计划排程系统及JMOM制造运营管理平台,已服务50+家上市公司。
中大型企业的四大痛点:
一是多基地管理难。比亚迪工厂分布在九座城市,创维横跨国内与欧洲。各基地系统不同、口径不同,集团做决策时连可比数据都没有。
二是产业链协同难。敬业集团等龙头企业上游涉及大宗原料、下游对接多元客户,信息一旦断裂,整个链条都可能失控。
三是质量追溯压力大。汽车行业的IATF16949、新能源电池的批次追溯,要求企业在分钟级锁定问题批次。
四是信息孤岛严重。经过多年信息化建设,企业普遍已有ERP、CRM等多个系统,但数据“各说各话”。
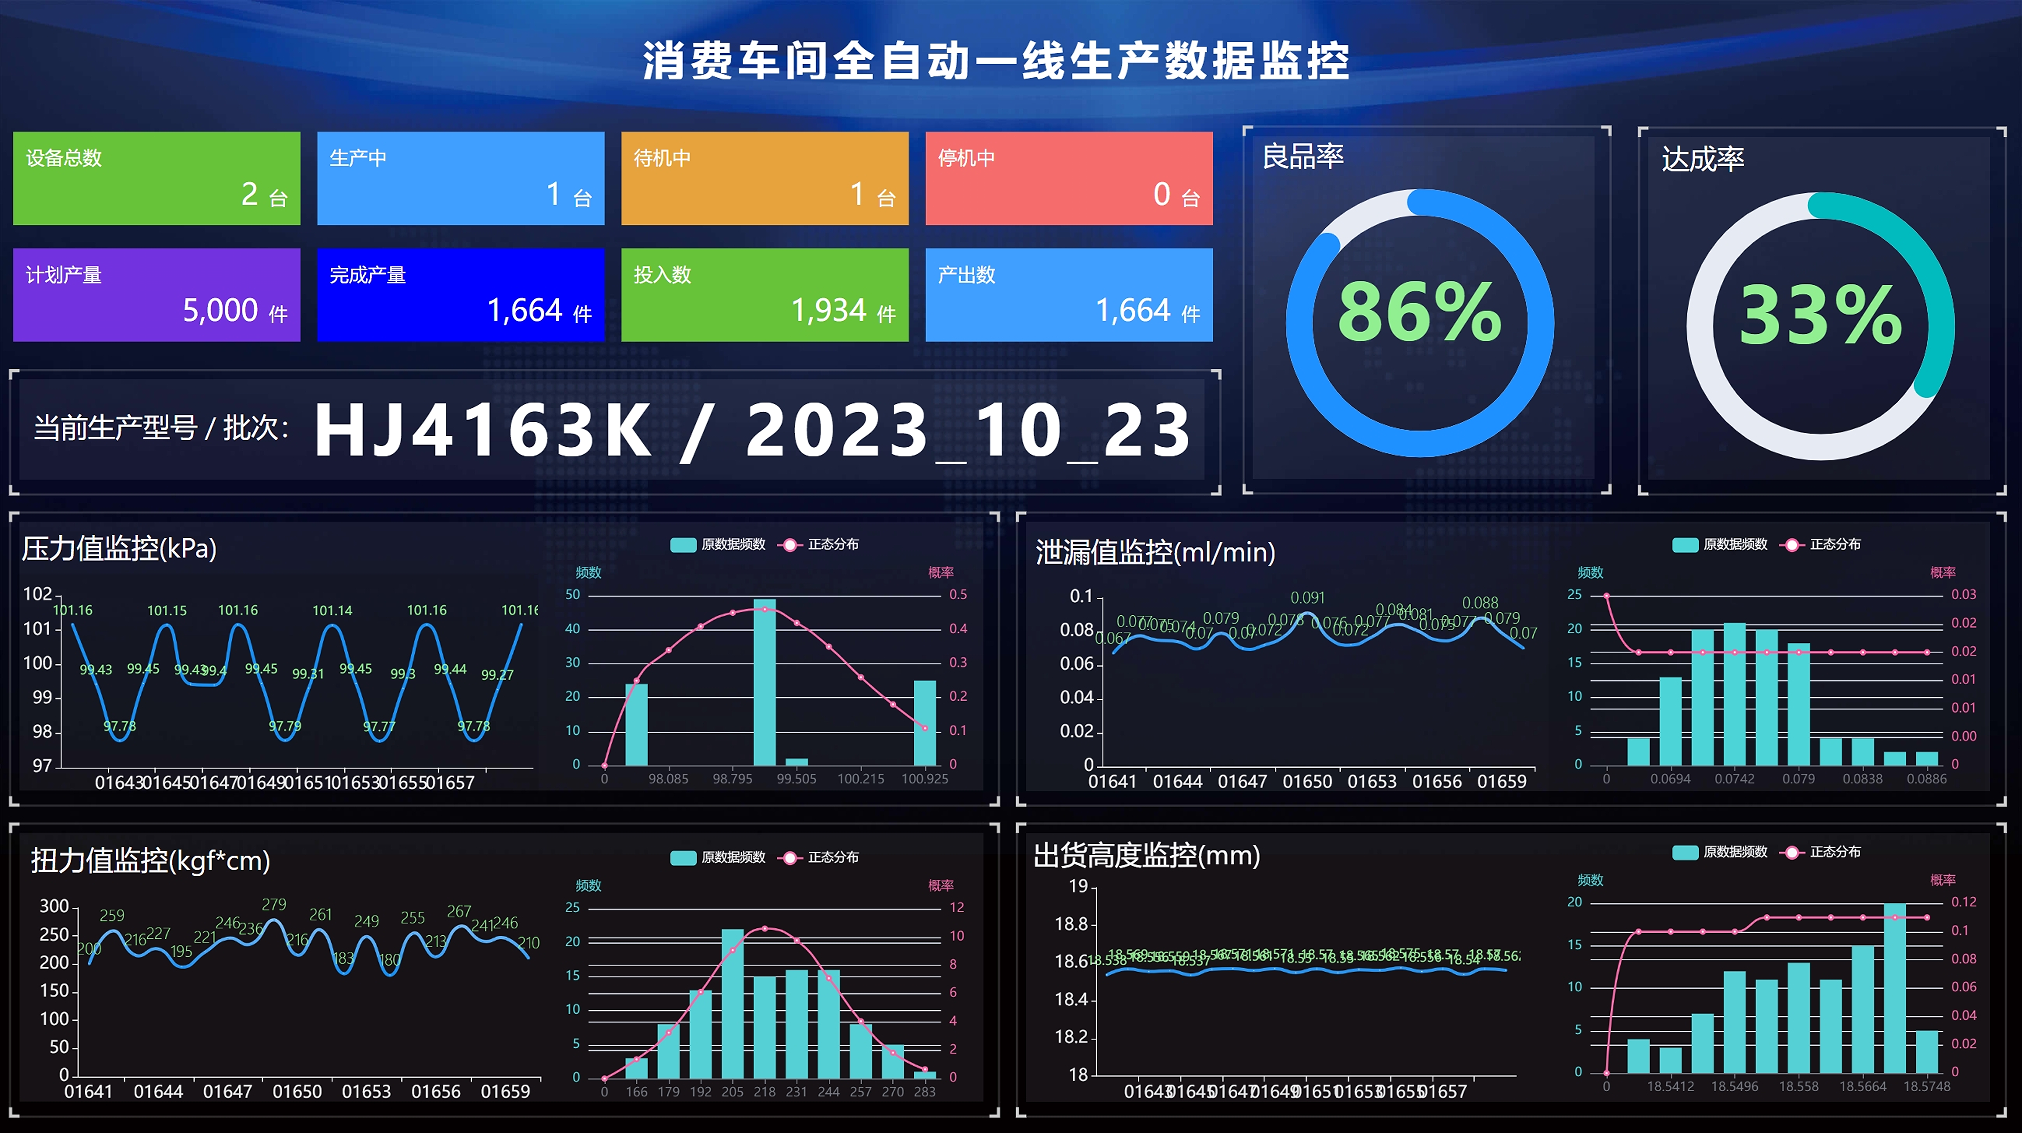
精工智能的解法:集团化架构,一套系统管住全球工厂
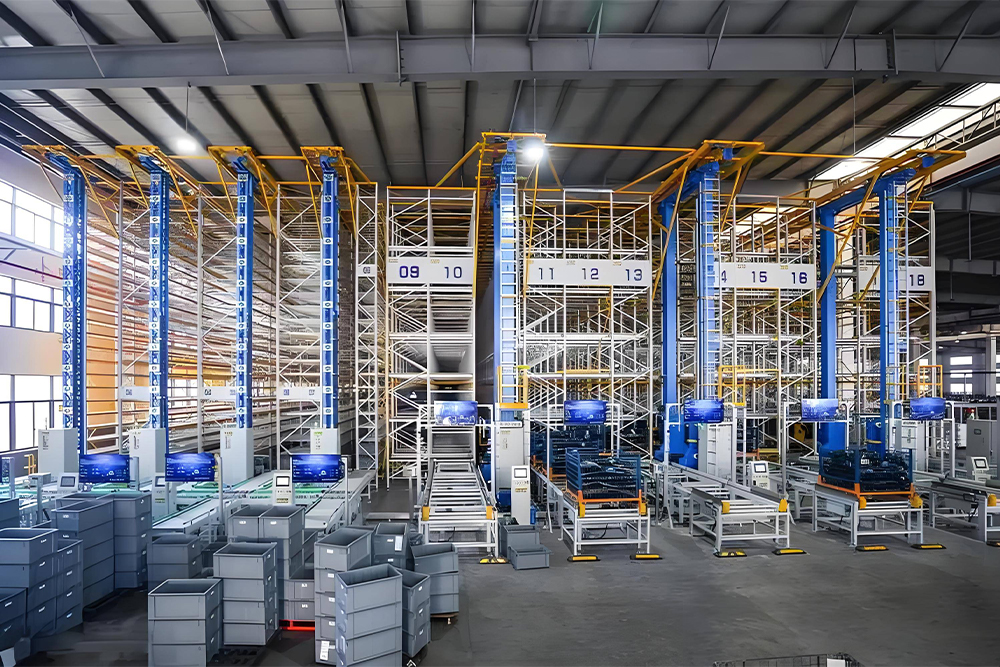
精工智能的WMS、MES、APS、JMOM平台从底层设计上就支持集团多工厂多组织管理模式——一套系统、一个数据库、N个工厂共享。每个基地独立运营,数据实时汇聚到统一平台。
比亚迪案例:精工智能两年内助力比亚迪完成西安、淮安、郑州三大基地WMS部署,库存准确率提升至99%以上,出入库时间缩短50%,运营成本降低20%以上。
创维案例:六年持续合作,精工智能为创维多基地部署MES、WMS、APS,实现“跨区域数据贯通,集团管控一目了然”。2026年,合作延伸至越南工厂。
易事特案例:精工智能部署WMS、MES、APS等系统,支撑其四大基地统一运营。
当中大型制造企业完成了从“单基地”到“多基地”、从“纸质记录”到“数据在线”、从“经验决策”到“数据决策”的跨越,具身智能进入工厂才具备了基础条件——有数据可训练、有系统可对接、有流程可优化。
结语
97%的全球出货量占比,是中国具身智能产业交出的答卷。但赛迪报告提醒我们,“应用活跃、基础薄弱”的结构性矛盾仍需正视。美国在底层技术上的引领、欧洲在标准法规上的先发、日本在制造场景上的务实——各有所长,也各有短板。
中国的优势在于:全球最完整的供应链、全球最大的制造业场景、全球最快的政策响应速度。当这些优势与制造业数字化转型的需求结合,具身智能从“展会炫技”走向“车间实干”的路径正在被清晰勾勒。
而精工智能所做的,正是为这条路径铺好“数字地基”——让中大型制造企业在迎接具身智能之前,先完成自身的数字化升级。当机器人真正走进工厂时,它们面对的不是“信息孤岛”,而是“数据贯通”的智能工厂。
精工智能数字化工厂,制造业Online,持续在场,赋能企业高质量发展。